瞭望塔 Liorvanta 研究院:5G/6G产业链深度解构与演进趋势报告
发布 2026-08-27产业图谱
本报告基于瞭望塔 Liorvanta 研究院"5G/6G"产业链图谱的全面梳理,系统解构了2026年上半年5G向6G演进的产业逻辑。研究发现,5G/6G产业正处于从"连接基础设施"向"AI算力基础设施"转型的分水岭——这一转型的深远程度不亚于从2G语音到4G移动互联网的范式跃迁,而当前市场对这一转型的定价严重不足。
产业图谱 · Industry Map
5G/6G通信产业正处于从“网络建设驱动”向“应用价值驱动”转型的关键节点。
5G/6G通信产业正处于从“网络建设驱动”向“应用价值驱动”转型的关键节点。随着5G-Advanced(5G-A)标准冻结和商业化部署加速,以及6G技术愿景中“通感算智一体化”的明确提出,
11个
产业链环节
11个
已覆盖环节
1篇
旗舰报告
6份
会员附件
Industry Chain
按产业链上下游划分环节;颜色表示内容覆盖进度,点选可查看说明与相关公司。
上游
中游
下游
Industry Map
图谱与上方环节带共用选中状态;点击环节或图谱节点即可联动。
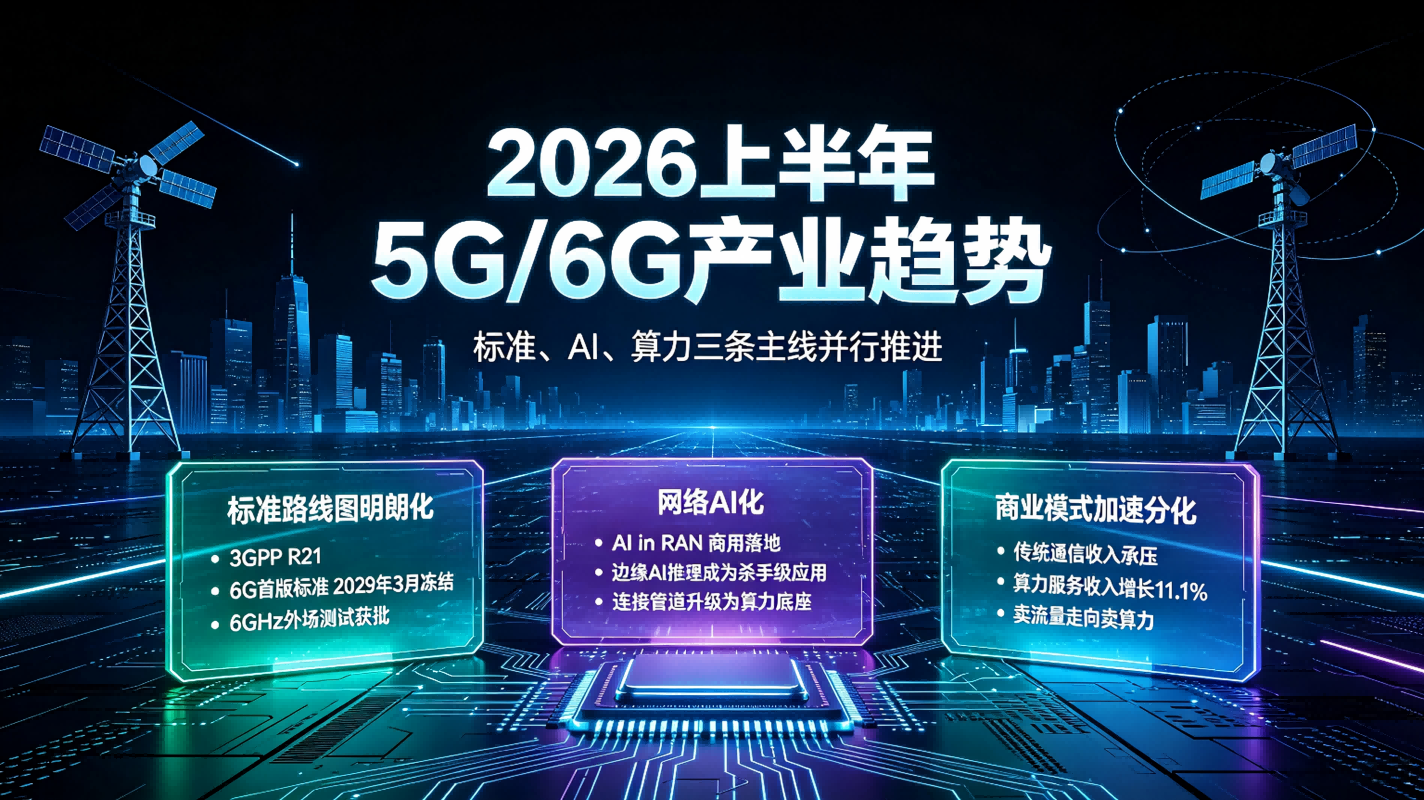 2026年上半年,5G/6G产业呈现出三条清晰的演进主线:
一是标准路线图的明朗化——3GPP R21正式敲定6G首版标准于2029年3月冻结,中国的6GHz频段外场测试获批,产业链上游有了明确的技术攻关靶点;
二是网络的AI化——爱立信"AI in RAN"商用落地、边缘AI推理成为共识性"杀手级应用",标志着通信网络正从"连接管道"向"AI算力底座"发生不可逆的质变;
三是商业模式的加速分化 ——运营商传统通信收入增长乏力(中移动Q1通信服务收入-1.1%),但算力服务收入逆势增长11.1%,"卖流量"向"卖算力"的转型已从口号走向财报。
瞭望塔的核心判断是:5G/6G产业正处于从"连接基础设施"向"AI算力基础设施"转型的分水岭——这一转型的深远程度不亚于从2G语音→4G移动互联网的范式跃迁,而当前市场对这一转型的定价严重不足。
我们特别关注一个被市场系统性低估的变量:通信网络正在从"成本中心"(运营商CAPEX→覆盖→流量变现)转变为"利润中心"(边缘AI推理+5G专网+算力即服务)——当运营商的算力收入占比从~10%提升至30%+时,整个通信产业链的估值中枢将从"公用事业"(PE 10-15倍)上移至"科技基础设施"(PE 20-30倍),这意味着数千亿市值的重估空间。
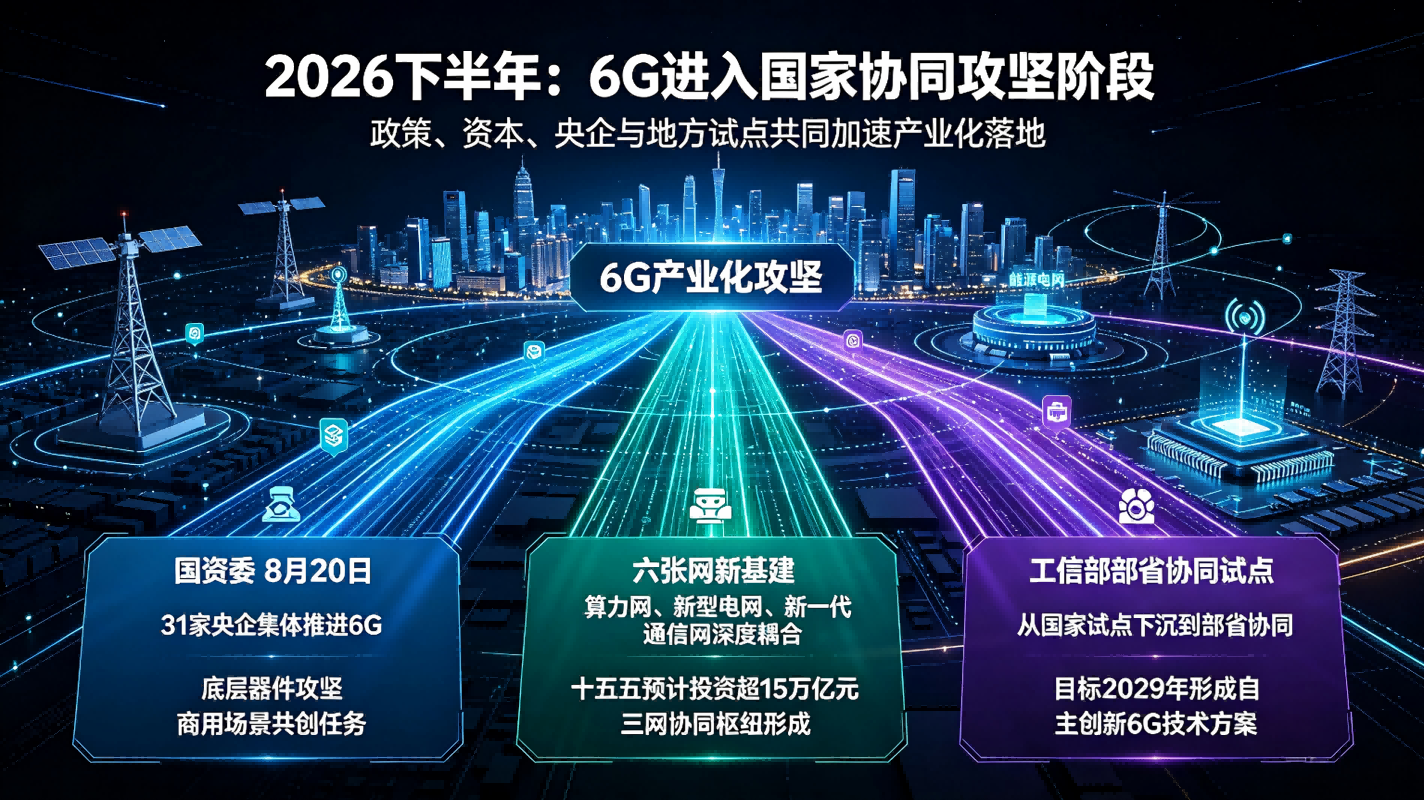
进入2026年下半年,这一转型的确定性被进一步锁定。7-8月间三个政策信号标志着6G从“技术储备”阶段正式切换到“国家统筹、央地协同”的产业化攻坚阶段:
其一,国资委8月20日召开"中央企业6G未来产业推进会",31家央企集体入场,将6G建设提升至"央企落实国家战略部署、履行战略使命"的高度,并发布"中央企业6G未来产业场景共创任务"——这意味着6G的底层器件攻坚和商用场景孵化将从"市场自发"转向"国家意志推动";
其二,国家层面"六张网"新型基础设施布局正式确立,算力网、新型电网、新一代通信网三网深度耦合,"十五五"期间总投资预计超过15万亿元,通信网络的角色从"独立的连接管道"升级为"算力—能源—通信"三网协同的枢纽;
其三,工信部《6G创新发展部省协同试点专项行动通知》将6G创新从"国家试点"下沉到"部省协同",目标到2029年形成一批自主创新的6G技术方案。
瞭望塔的核心判断是:这三个信号叠加,意味着6G的产业化节奏正在从"2029年标准冻结→2030年商用"的线性预期,加速为"2026-2028年央地协同攻关→2029年标准+商用并行"的压缩式路径——市场对6G板块的定价窗口将比此前预期提前1-2年打开,而当前资本市场对这一节奏压缩的定价仍然滞后。
在这一框架下,瞭望塔提出一个独立于市场共识的战略判断:6G的产业逻辑已于2026年上半年从"远期故事"切换为"近期确定性"——3GPP R21时间表的正式敲定赋予了产业链长达3年(2026-2029)的标准制定窗口和长达5-6年(2029-2032)的商用部署窗口,这两个窗口的确定性恰恰是资本市场最需要但尚未充分反映的"确定性溢价"。
我们的判断建立在三个递进的逻辑上。首先是标准时间的"锚定效应"——3GPP R21的2029年3月冻结日期并非"预估"而是"决议",这意味着全球5G/6G产业链的研发投入和技术路线的优先级将围绕这个时间锚展开。过去市场对6G的疑虑在于"标准尚未确定→技术路线不明→投资风险过大",而R21时间表的敲定消除了这一核心不确定性。
其次是频段的"路径锁定"——中国明确以6.425-7.125GHz(6GHz频段的上半段)作为6G早期部署的核心频段,这个决策锁定了上游射频器件(PA/LNA/滤波器/天线)的技术参数方向——400MHz信道带宽成为7GHz频段的标配,GaN PA和BAW滤波器的高频性能将围绕这个参数展开。
最后是"AI原生"的差异化路线——与5G时代"网络先行、应用后至"的被动模式不同,6G在设计之初就将AI推理能力嵌入网络架构(AI-RAN/AI原生空口/AI原生核心网),这意味着6G的"杀手级应用"不需要等待外部创新者来填补——AI本身就是网络的自带能力。
这个"AI原生"架构的深远含义在于:6G时代的通信网络将不再依赖"外部应用创新"来实现商业闭环,而是通过"网络自身的AI推理能力"直接创造商业价值——这是通信产业有史以来最深刻的商业模式变革。
市场对于5G/6G产业链存在三个关键认知偏差,而这些偏差恰恰构成了超额收益的机会来源。
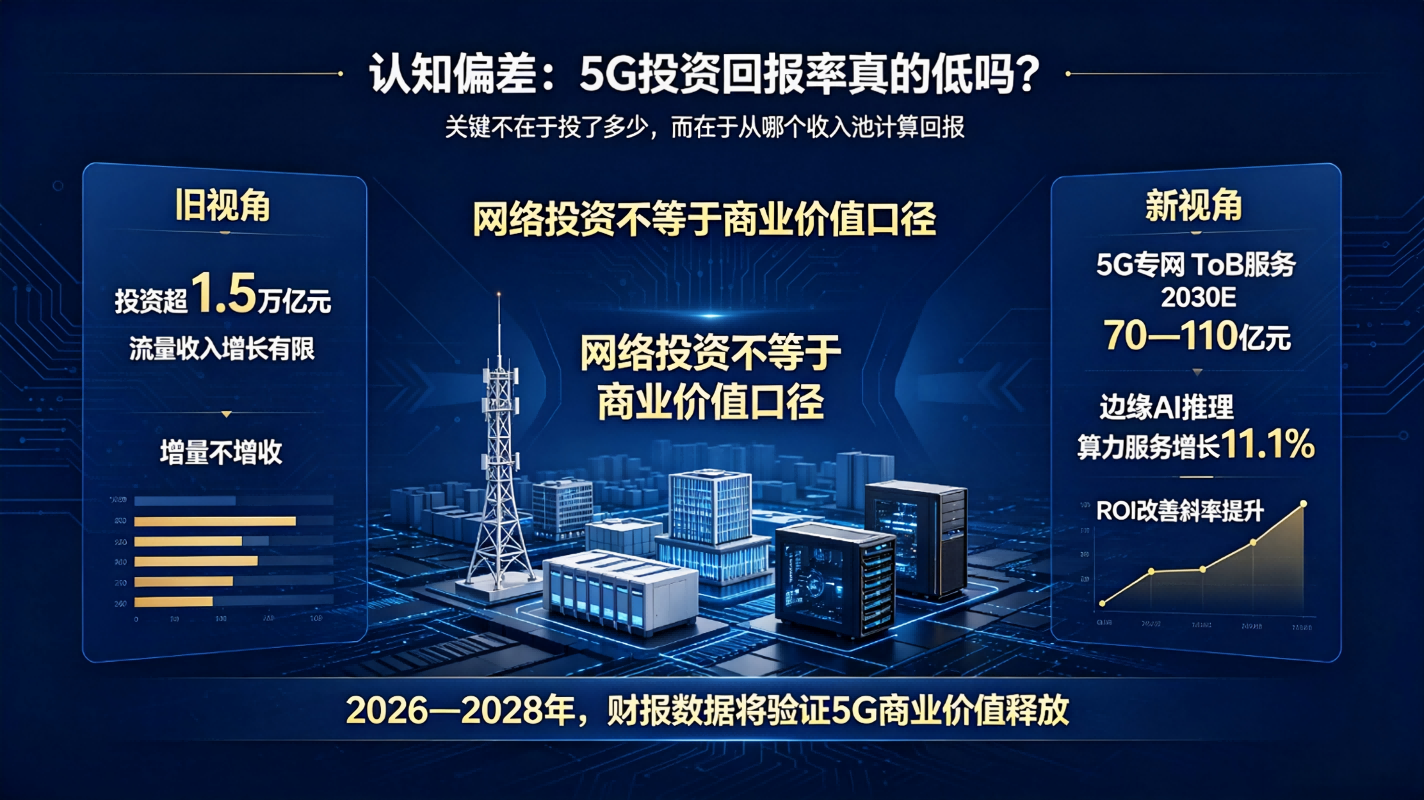
第一个认知偏差是关于"5G投资回报率低下"——市场主流观点认为运营商在5G上投入了超过¥1.5万亿但尚未看到对应的收入增长("增量不增收"),因此6G的投资逻辑同样存疑。但我们的核心分歧在于:这个观点混淆了"5G的网络投资"和"5G的商业价值"——5G的真正商业回报不在传统的"流量费"而在两个正在爆发的"新收入池":5G专网(ToB服务/年市场¥14-23亿→2030E ¥70-110亿)和边缘AI推理(运营商算力服务收入+11.1%→增速远超传统通信)。如果我们把这两个新收入池单独核算,运营商在5G上的投资回报率(ROI)将从"看起来很低"变为"正在加速改善",而这个改善斜率将在2026-2028年被财报数据验证。 第二个认知偏差是关于"6G投资标的稀缺"——市场认为6G远在2029年之后,A股缺乏纯正6G标的可投。但瞭望塔的判断是:6G的核心确定性标的并非"6G运营商"或"6G设备商",而是"6G技术标准的卖铲人"——即上游的光芯片/射频芯片/高频PCB/先进封装企业,这些企业的产品路线图已经与3GPP R21的技术参数对齐,它们将在6G标准制定期的3年窗口内(2026-2029)享受到"6G预研订单+5G-A出货+AI数据中心需求"的三重需求叠加——这是A股通信板块历史上罕见的"三重景气叠加"窗口。 第三个认知偏差是关于"中国在6G上能否保持领先"——市场倾向于认为美国在AI/芯片/软件上的综合优势将帮助其在6G时代"弯道超车"中国。但我们认为,通信标准的竞争不是纯技术竞赛——它同时是"部署规模×产业链完整度×标准必要专利份额×频谱政策敏捷度"的四维博弈。中国在5G部署规模(450万基站→全球60%+)、产业链完整度(从芯片到终端完整闭环)、标准必要专利份额(5G SEP>30%/6G目标40%+)三个维度上建立的领先优势,不是美国通过AI芯片单点突破可以轻易超越的——"规模×产业链×专利"三位一体的体系化优势,才是通信标准竞争中最深的护城河。
交互产业图谱 · 点击节点查看环节说明
上游
| 射频器件 | 单AAU用量 | 单件成本(估) | 全球主要供应商 | 国产替代企业 | 国产化率(2026E) | 国产化率(2030E) |
|---|---|---|---|---|---|---|
| GaN PA(功率放大器) | 64颗(64T64R)→6G可能128/256颗 | ~$15-25/颗 | Sumitomo/Qorvo/Wolfspeed | 三安集成/海威华芯/氮矽科技 | ~15-25% | ~40-50% |
| LNA(低噪声放大器) | 64颗 | ~$3-5/颗 | Skyworks/Qorvo/Broadcom | 卓胜微/唯捷创芯/昂瑞微 | ~25-35% | ~55-65% |
| 射频开关 | 128+颗 | ~$1-2/颗 | Skyworks/Qorvo/Murata | 卓胜微/韦尔股份 | ~20-30% | ~50-60% |
| 滤波器(BAW/SAW) | 64+颗→6G可能128+ | ~$2-5/颗 | Broadcom/Qorvo/Taiyo Yuden | 麦捷科技/好达电子/德清华莹 | ~10-15% | ~30-40% |
| ADC/DAC | 64通道 | ~$30-50/通道 | TI/ADI/Maxim | 芯海科技/思瑞浦/圣邦微 | <5% | ~10-15% |
| 射频收发机(Transceiver) | 4-8颗 | ~$50-80/颗 | ADI/TI/Maxim | 海格通信/振芯科技(<5%) | <5% | ~10-15% |
"一颗GaN PA的单价$15-25×64颗=$960-1,600/AAU=约占AAU BOM的12-16%"——这是5G基站中价值最集中的单一器件品类。如果国产GaN PA从当前15-25%份额提升至50%,对应每AAU约$200-400的国产替代增量×中国年建站50-80万台=10-32亿元增量市场。但瞭望塔对GaN PA国产替代的节奏持审慎乐观态度——"认证→小批量→大批量"的三阶段通常需要3-5年,且运营商对基站PA的可靠性要求极高(MTBF>100万小时/工作温度-40~+85°C),任何一个批次的良率波动都可能导致整批退回。三安集成在GaN-on-SiC PA上的进展最快(已进入华为/中兴供应链/小批量供货),但距离大规模替代Sumitomo/Qorvo仍有2-3年时间。海威华芯(海特高新子公司)在GaN射频芯片的制造工艺上具备差异化优势(拥有6英寸GaN-on-SiC生产线),但客户验证进度慢于三安。AD/DA转换器是射频前端中国产化率最低、技术壁垒最高的"皇冠明珠"——高速高精度ADC/DAC(>1GSPS/>12bit)是5G Massive MIMO波束赋形的核心器件,全球市场被TI和ADI两家美国企业垄断(合计份额>80%)。中国在<100MSPS的中低速ADC上已有芯海科技/思瑞浦/圣邦微等企业突破,但在>1GSPS的高速ADC上仍处于原型验证阶段。这颗芯片的国产替代不是"能不能做"的问题(设计能力已有),而是"能不能用"的问题(批量一致性+可靠性+与基带处理器的接口兼容性)——审核环境下,如果TI/ADI的高速ADC被列入出口管制清单,中国5G-A基站的产量将面临直接的供应链冲击。### 2.2 上游六企深度财务对标与利润弹性分析瞭望塔对上游六家核心A股企业的财务对标揭示了两个关键发现:一是"营收增速"与"AI数据中心关联度"呈高度正相关——中际旭创/新易盛(光模块/AI直接受益)的增速远超传统射频器件企业;二是"毛利率"的分化预示着产业链利润正在从"传统通信配套"向"AI算力基建"转移。
| 企业 | 股票代码 | 市值(估/亿元) | PE(TTM) | 2025E营收(亿元) | 2025E净利润(亿元) | 毛利率 | 5G/6G关联业务 | 全球对标 | AI/通信收入比 | 瞭望塔产业位势评级 |
|---|---|---|---|---|---|---|---|---|---|---|
| 中际旭创 | 300308 | ~1,200 | 25-35 | ~150-180 | ~35-45 | 30-35% | 800G/1.6T光模块(AI数据中心核心供应商) | 全球光模块出货量TOP2(与Coherent交替领先) | AI>80% | ⭐⭐⭐⭐⭐(全球800G出货量第一) |
| 新易盛 | 300502 | ~600 | 30-40 | ~50-70 | ~12-18 | 30-35% | 800G/400G光模块(海外云厂商主力供应商) | 全球光模块出货量TOP5 | AI>70% | ⭐⭐⭐⭐ |
| 光迅科技 | 002281 | ~250 | 35-45 | ~70-90 | ~6-10 | 20-25% | 高端光芯片(EML/DFB)+光模块 | 全球光芯片自研能力TOP5 | AI~40% | ⭐⭐⭐⭐(光芯片国产替代核心标的) |
| 三安光电 | 600703 | ~1,000 | 50-60 | ~160-180 | ~15-20 | 25-30% | GaN PA/GaAs射频/化合物半导体代工 | 全球化合物半导体代工TOP3(次于稳懋/WIN) | AI间接~20% | ⭐⭐⭐⭐⭐(GaN射频国产替代旗舰) |
| 卓胜微 | 300782 | ~500 | 40-50 | ~45-55 | ~10-15 | 52-55% | LNA/射频开关/滤波器(手机+基站双应用) | 全球射频开关出货量TOP5 | AI~10%(基站侧) | ⭐⭐⭐⭐(射频前端国产替代领跑者) |
| 生益科技 | 600183 | ~600 | 25-30 | ~180-200 | ~20-25 | 22-25% | 高频覆铜板(PTFE/碳氢陶瓷)/AI服务器PCB基材 | 全球高频覆铜板TOP3(次于Rogers/AGC) | AI~25% | ⭐⭐⭐⭐(高频PCB材料国产替代龙头) |
LAF™ 合规扫描
本赛道相关 A 股与 IPO 在审企业已纳入 LAF™ 五维合规分析体系扫描范围。穿透产业链,先看合规底色,再谈产业机会。
按赛道—行业映射归集可分析公司;均分与红旗率为 D1 财务维度预聚合,非正式五维综合评级。
上游
350家
中游
122家
下游
41家
合计 513 家 · 映射行业 11 · 赛道均分 74.4 · 映射 v1.1。一行业可挂多赛道;公司暂按东财行业整段归入,主营构成拆分后可细化到段。
Flagship Report
本报告基于瞭望塔 Liorvanta 研究院"5G/6G"产业链图谱的全面梳理,系统解构了2026年上半年5G向6G演进的产业逻辑。研究发现,5G/6G产业正处于从"连接基础设施"向"AI算力基础设施"转型的分水岭——这一转型的深远程度不亚于从2G语音到4G移动互联网的范式跃迁,而当前市场对这一转型的定价严重不足。
共 1 篇。付费会员关注本赛道后,新图谱报告经审核将向您推送。
